26 Oktober 2026
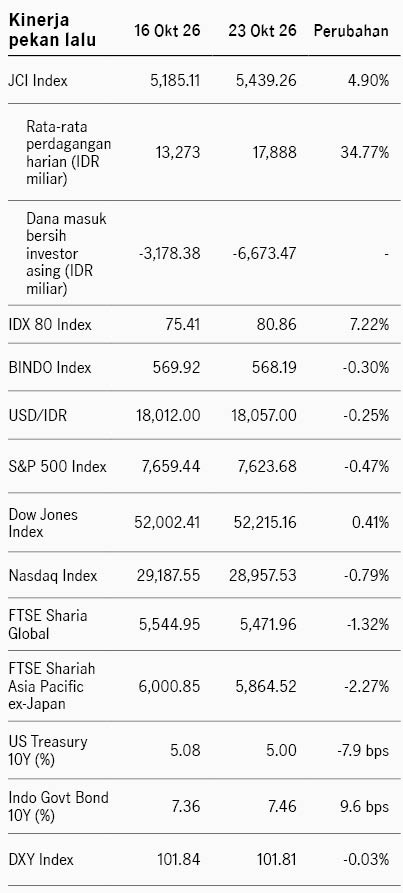
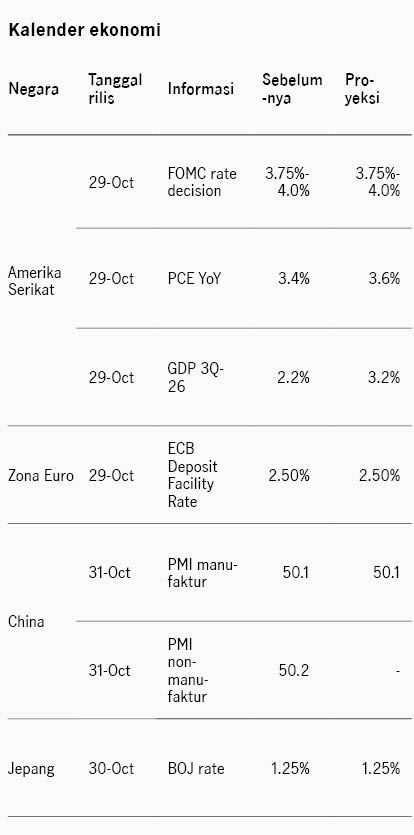
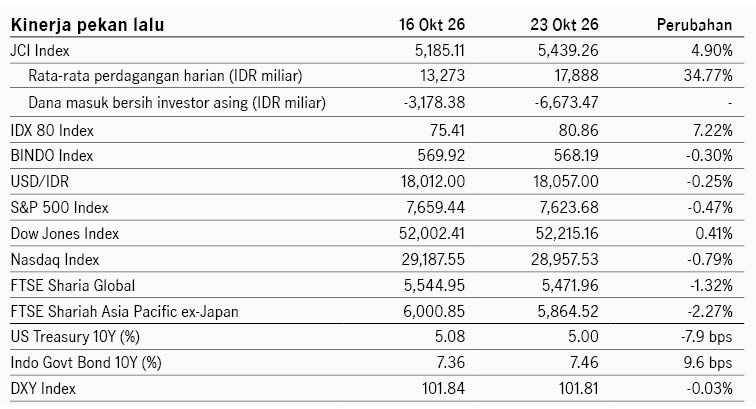
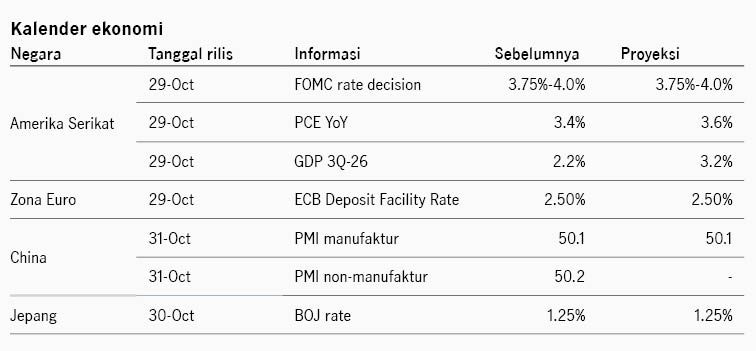
Pasar saham Amerika Serikat bergerak fluktuatif pekan lalu di tengah keraguan pasar pada tema investasi AI dan risiko eskalasi tensi di Timur Tengah. Indeks S&P 500 melemah -0.47% pekan lalu, namun indeks Dow Jones +0.41% dan indeks Russell 2000 +2.0% mengindikasikan rotasi pasar dari growth stock menuju value stock. Sektor teknologi kembali mengalami volatilitas tinggi. Optimisme terhadap earnings emiten teknologi sempat mendukung rebound saham teknologi pada awal pekan, namun sentimen berbalik ketika investor kembali mempertanyakan besarnya kebutuhan belanja modal dan pendanaan investasi AI. Meta Platforms menjadi salah satu saham yang tertekan setelah perhatian investor tertuju pada rencana belanja modal perusahaan yang direvisi naik. Harga minyak Brent naik ke USD116 per barel, level tertinggi sejak April 2026, di tengah meningkatnya tensi di Timur Tengah. AS mempertimbangkan serangan lanjutan ke Iran, sementara kelompok Houthi terus melakukan serangan ke Arab Saudi. Yield UST 10Y turun dari 5.07% ke 4.99% di tengah sentimen risk-off yang mendukung minat pada aset safe haven. Pekan ini pasar akan memperhatikan rapat bank sentral di AS, Eropa, dan Jepang dengan ekspektasi konsensus suku bunga akan bertahan.
Pasar saham kawasan Asia melemah pekan lalu dengan indeks MSCI Asia Pacific turun -2.03%. Sektor defensif mencatat kinerja unggul, dengan sektor kesehatan, real estate, dan barang konsumer menguat, sementara sektor lain melemah. Pasar Hong Kong menjadi salah satu pasar yang paling tertekan (Hang Seng -4.5%) dipengaruhi oleh pelemahan saham e-commerce, setelah terdapat kabar regulator meminta industri untuk memperkuat kontrol kualitas produk dan perlindungan konsumen di tengah maraknya penjualan barang palsu. Ekonomi China tumbuh +4.5% YoY di 3Q-2026, naik dari sebelumnya 4.3% dan mengungguli ekspektasi 4.4%, didukung oleh aktivitas manufaktur dan ekspor di sektor teknologi, sementara permintaan domestik relatif lemah. Sementara itu pasar India mencatat kinerja unggul (Nifty +2.8%) didukung penguatan saham jasa IT yang dipandang dapat berperan penting dalam implementasi AI, berlawanan dengan ekspektasi negatif pasar di awal tahun bahwa AI akan disrupsi bisnis emiten jasa IT.
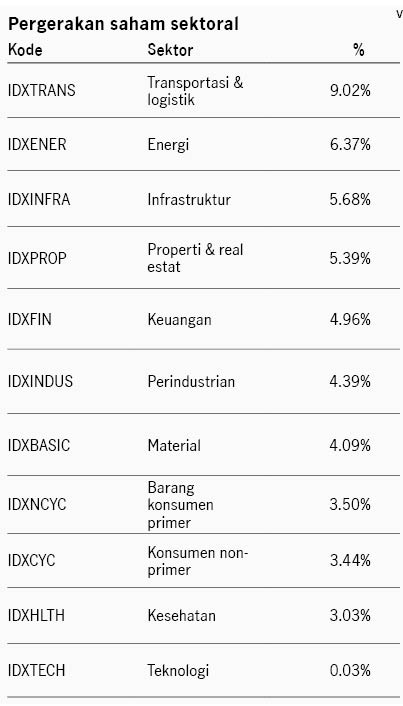
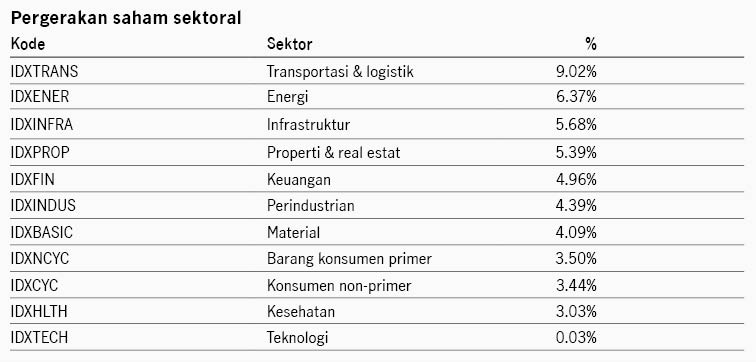
Di domestik, pasar saham rebound setelah pekan sebelumnya tertekan imbas kabar MSCI. IHSG menguat +4.90% walau investor asing mencatat penjualan bersih IDR6.67 triliun. Sentimen pasar membaik dipicu beberapa faktor seperti buyback saham oleh emiten, inisiatif BEI mengeluarkan saham HSC dari indeks, dan rencana Danantara menambah kepemilikan saham-saham BUMN. Selain itu regulator juga menerapkan denda terhadap emiten dan pelaku pasar modal lain yang terkait pelanggaran pasar modal dengan total denda mencapai IDR2.52 triliun per 16 Oktober. Managing Director MSCI, Raman Subramanian, menyatakan kasus Indonesia bukanlah masalah indeks, melainkan masalah pasar yang membutuhkan reformasi untuk menyingkirkan "bad actors". Keputusan terhadap klasifikasi Indonesia akan bergantung pada kemampuannya meyakinkan MSCI dan investor global bahwa regulator dapat mengawasi pasar secara efektif. Bank Indonesia mempertahankan BI Rate di 5.75% sementara Deposit Facility dinaikkan menjadi 5.0%. Meski mempertahankan suku bunga acuan, BI memberikan stimulus melalui jalur likuiditas. Giro Wajib Minimum (GWM) Rupiah bank umum konvensional akan diturunkan secara bertahap dari 9% menjadi 8% pada November dan 7% pada Desember 2026. Rupiah melemah -0.25% pekan lalu terhadap USD ke level 18057. Indeks obligasi BINDO melemah -0.30% dengan yield SBN 10Y naik dari 7.35% ke 7.45%.
IWH: Kejutan MSCI membuka potensi reklasifikasi Indonesia menjadi Standalone Market
Investment Weekly Highlights
Investment Note: MSCI mempertimbangkan perubahan klasifikasi pasar saham Indonesia
Baca selengkapnyaSeeking Alpha Oktober 2026: Menyikapi kenaikan pesat imbal hasil US Treasury
Seeking Alpha