2 November 2026
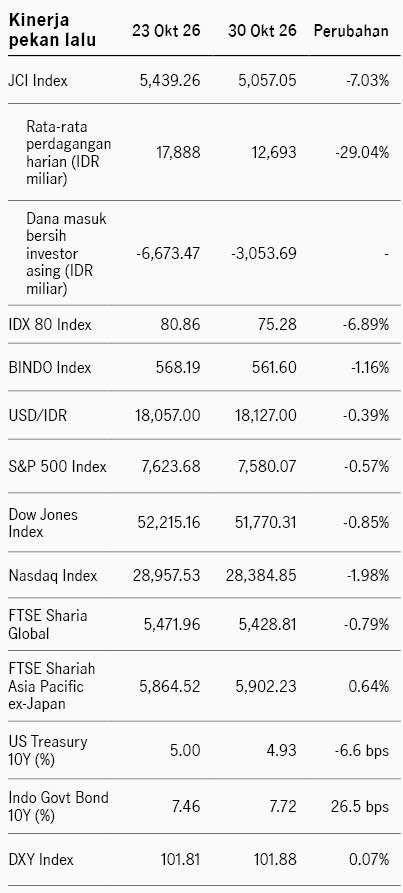
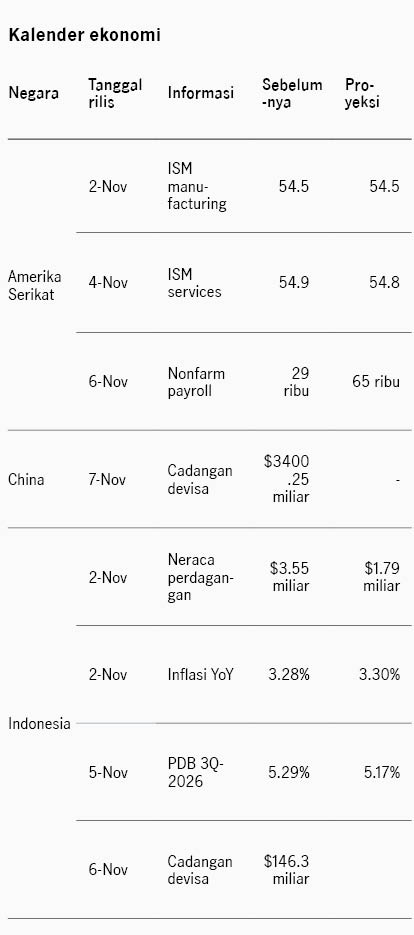
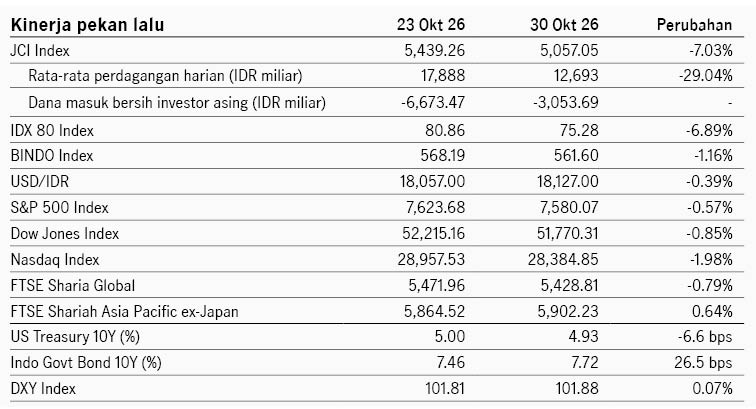
Pasar saham Amerika Serikat bergerak fluktuatif pekan lalu dipengaruhi oleh laporan keuangan emiten di sektor teknologi yang variatif. Pasar menguat di awal pekan merespons rencana IPO Anthropic di mana laporan keuangannya menunjukkan perusahaan telah mencetak laba operasional dan memiliki tingkat kas yang tinggi, menepis kekhawatiran pasar bahwa perusahaan AI dalam posisi rugi bersih. Selain itu Oracle dan Microsoft juga melaporkan earnings yang positif. Namun sentimen pasar berbalik setelah laporan earnings yang mengecewakan dari Alphabet dan Amazon, serta proyeksi penjualan dari Intel yang lebih rendah dari ekspektasi, yang kembali menimbulkan kekhawatiran terhadap rencana belanja modal yang besar dari hypescaler. Indeks S&P 500 melemah -0.57% pekan lalu dengan sektor IT dan komunikasi melemah terdalam. Di sisi lain terdapat indikasi rotasi preferensi investor di pasar AS, di mana sektor selain IT dan komunikasi mencatat penguatan dengan sektor kesehatan menguat tertinggi. Pertubuhan ekonomi AS menguat, dengan pertumbuhan PDB +3.4% di 3Q-2026, dari sebelumnya 2.2%, didukung oleh investasi bisnis dan belanja konsumen yang resilien. Sementara itu The Fed mempertahankan suku bunga di 3.75%-4.0% sesuai dengan ekspektasi pasar, dan tidak memberi sinyal terkait potensi kebijakan suku bunga untuk rapat Desember. Yield UST 10Y relatif stabil, turun dari 4.99% ke 4.93% pekan lalu.
Pasar saham Asia bergerak variatif pekan lalu di tengah dinamika sektor teknologi yang tinggi. Pasar Korea Selatan mencatat kinerja positif pekan lalu (Kospi +3.3%) didukung oleh penguatan di awal pekan merespons laporan earnings yang positif dari SK Hynix dan Samsung Electronics. Selain itu SK Hynix juga mengumumkan rencana dividen dan buyback saham senilai USD45 miliar yang meningkatkan shareholder return. Selain itu pasar Hong Kong (+0.9%) dan India (+2%) juga mencatat kinerja positif. Sentimen di pasar Hong Kong didukung oleh laporan earnings yang positif dari emiten besar seperti AIA Group, Sinopec, dan perbankan besar. Sementara itu pasar India dipandang sebagai tempat berlindung di tengah tekanan sektor teknologi karena eksposurnya terhadap tema AI dan semikonduktor yang relatif rendah. Sementara itu data ekonomi China mengecewakan, dengan PMI manufaktur turun ke 49.3 di Oktober dari sebelumnya 50.1, dan PMI non-manufaktur juga turun dari 50.2 ke 49.7. Bank sentral Jepang mempertahankan suku bunga di 1.25% sesuai dengan ekspektasi pasar, dan menyatakan tingkat inflasi telah selaras dengan target 2%.
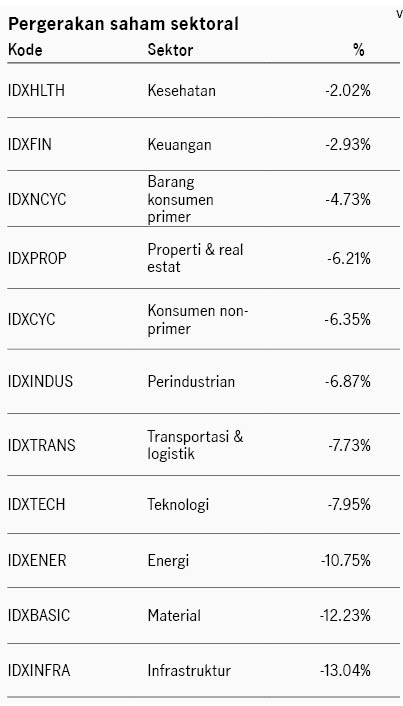
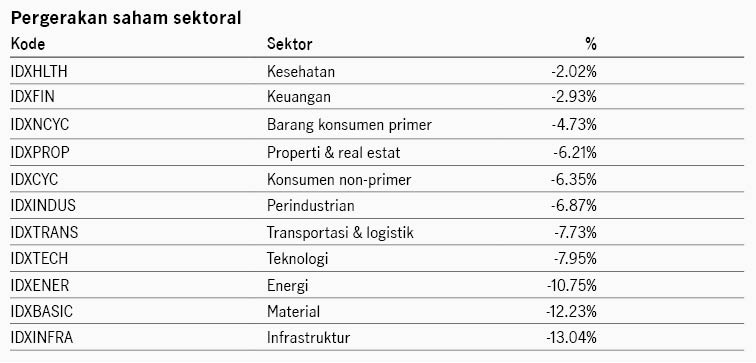
Di domestik, yield SBN 10-tahun naik ke level 7.72% yang merupakan level tertinggi sejak 2020. Risiko fiskal dari kenaikan harga minyak, serta pelemahan Rupiah imbas dari tekanan jual asing di pasar saham imbas MSCI menjadi faktor yang mendorong kenaikan yield. Penawaran dalam lelang SUN pekan lalu merosot ke IDR31.09 triliun, level terendah sejak November 2024. Nilai tukar Rupiah melemah -0.39% ke level 18127 per USD. Indeks obligasi BINDO turun -1.16% pekan lalu. IHSG juga melemah -7.03% pekan lalu di tengah tekanan jual asing yang terus terjadi mencapai IDR3.05 triliun. BEI menyatakan akan menerapkan pengawasan lebih efektif terhadap perdagangan saham, dengan langsung memulai investigasi perdagangan saham yang diduga memanipulasi harga serta melakukan pembekuan rekening efek yang terindikasi melakukan pelanggaran.
Market Outlook Q4 2026
Baca selengkapnyaIWH: Lonjakan harga minyak dan volatilitas di tema investasi AI
Investment Weekly Highlights
IWH: Kejutan MSCI membuka potensi reklasifikasi Indonesia menjadi Standalone Market
Investment Weekly Highlights