28 September 2026
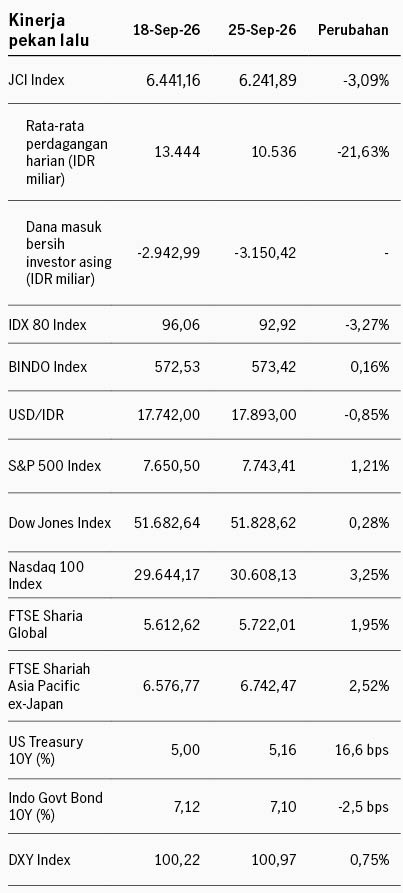
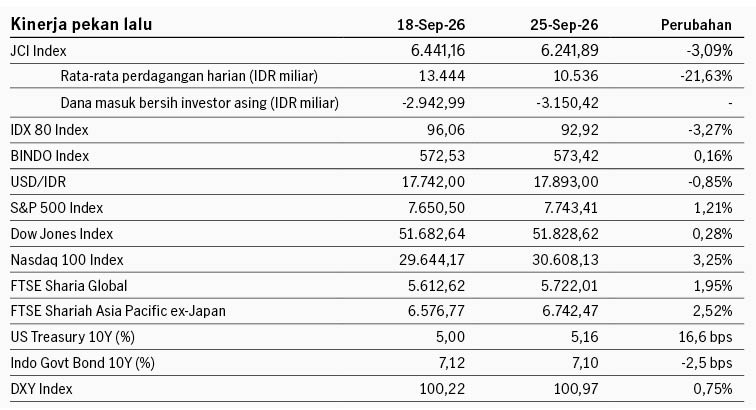
Pasar saham AS mencatat kinerja positif pekan lalu, meskipun diwarnai lonjakan imbal hasil Treasury dan meningkatnya kekhawatiran inflasi. Indeks S&P 500 naik 1.2%, Nasdaq 100 naik 3.3%, dan Dow Jones menguat 0.3%. Kinerja terutama ditopang sektor teknologi dan communication services seiring optimisme terhadap prospek AI, termasuk antusiasme terhadap adopsi AI agent Meta Platforms dan potensi peningkatan kebutuhan infrastruktur komputasi. Dari sisi ekonomi, aktivitas bisnis AS menunjukkan momentum kuat. Flash Composite PMI September naik ke 58.4, level tertinggi dalam 62 bulan, didorong penguatan sektor jasa dan manufaktur. Data klaim pengangguran juga lebih baik dari perkiraan, mengindikasikan pasar tenaga kerja masih solid. Namun kombinasi ekonomi yang kuat, tekanan inflasi, harga energi yang persisten tinggi, serta komentar hawkish sejumlah pejabat The Fed mendorong ekspektasi kenaikan suku bunga dan memicu lonjakan yield US Treasury, dengan yield 10 tahun sempat menembus 5.2%. Kondisi ini menekan sektor yang sensitif terhadap suku bunga seperti utilities dan saham berkapitalisasi kecil.
Pasar saham Asia bergerak beragam pekan lalu. Pasar Korea Selatan mencatat kinerja unggul (indeks Kospi +2.7%), ditopang optimisme terhadap investasi AI dan permintaan semikonduktor global. Data ekspor awal September yang kuat, terutama pengiriman chip, turut mendukung sentimen. Nilai tukar Won menguat, sementara pasar obligasi mendapat dukungan dari meningkatnya ekspektasi bahwa Bank of Korea dapat menghentikan sementara siklus kenaikan suku bunga pada pertemuan Oktober. Pasar Jepang juga mencatat kinerja positif meski hanya diperdagangkan selama dua hari karena libur nasional. Indeks Nikkei 225 naik +2.1% dan Topix +0.9%, didukung oleh saham terkait AI dan semikonduktor. Sementara itu, pasar saham China melemah (indeks CSI 300 -1.5% dan Hang Seng -1.0%). Tekanan terutama berasal dari pelemahan growth dan technology stocks serta berkurangnya ekspektasi terhadap terobosan besar dalam negosiasi AS-China. Meski demikian, kedua negara sepakat memperpanjang gencatan senjata hingga 10 Januari 2027, sehingga kerangka perdagangan saat ini tetap berlaku selama negosiasi berlanjut. Secara keseluruhan indeks MSCI Asia Pacific +1.2% pekan lalu.
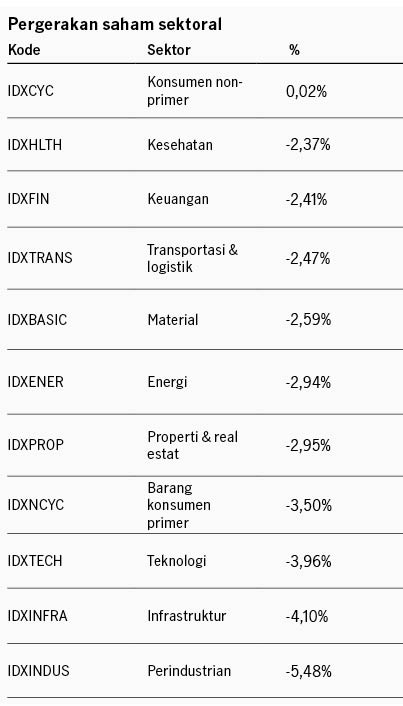
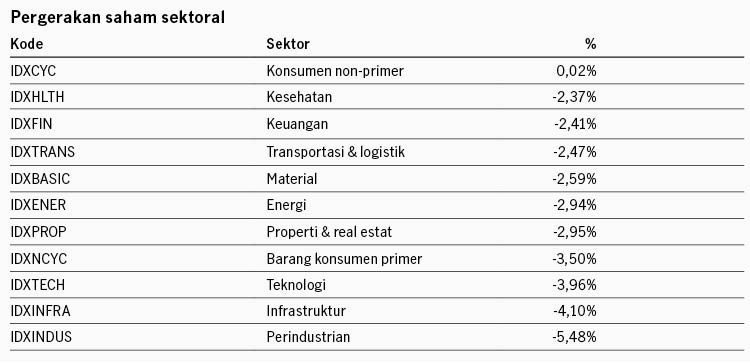
Bank Indonesia mempertahankan BI Rate di 5.75%, menyatakan tingkat BI Rate saat ini memadai untuk menjaga stabilitas karena sebelumnya BI telah menaikkan suku bunga secara preventif sebesar 100bps. BI akan mengandalkan kebijakan insentif biaya hedging untuk menarik inflow ke pasar Indonesia. BI meningkatkan insentif premi swap beli lindung nilai dari sebelumnya diskon 12.5% untuk seluruh tenor, menjadi 15% untuk tenor 3 bulan, 20% untuk tenor 6 bulan, dan 25% untuk 12 bulan, sehingga memberi insentif lebih besar bagi dana asing yang bertahan lebih lama di domestik. OECD merevisi naik proyeksi pertumbuhan ekonomi Indonesia menjadi 5.2% untuk 2026, naik dari proyeksi sebelumnya 4.7%, didukung oleh permintaan domestik yang solid. Banggar DPR menyepakati postur RAPBN 2027 dengan target defisit IDR671.2 triliun (2.4% dari PDB). Asumsi pertumbuhan ekonomi di 6%, rata-rata inflasi 2.5%, Rupiah terhadap USD di 17500, yield SBN 10Y di 6.9%, dan rata-rata harga minyak ICP di USD75 per barel. IHSG melemah -3.09% pekan lalu dengan investor asing mencatat penjualan bersih IDR3.15 triliun. Indeks obligasi BINDO naik +0.16% dengan yield SBN 10Y turun dari 7.13% ke 7.11%.
IWH: The Fed dan BOJ kompak menaikkan suku bunga
Investment Weekly Highlights
IWH: Kenaikan harga minyak, yield UST, dan ekspektasi Fed Funds Rate
Investment Weekly Highlights
Seeking Alpha September 2026: Perbaikan telah terlihat, kepercayaan masih harus dibangun
Seeking Alpha