Hanya untuk investor profesional PT Manulife Aset Manajemen Indonesia.
Bukan untuk umum.
ULASAN MAKROEKONOMI
Inflasi bulanan Oktober tercatat naik 0.22%, sehingga inflasi tahunan tercatat sebesar 3.23%, sedikit turun dari bulan sebelumnya di level 3.28% YoY. Inflasi inti juga turun ke level 2.56% YoY dari bulan sebelumnya 2.84% YoY, dipicu terutama oleh penurunan harga emas. Sementara itu inflasi IHPB (Indeks Harga Perdagangan Besar) naik ke 7.00% YoY dari 6.76% YoY di September - angka tertinggi sejak Oktober 2018 – seiring tekanan kenaikan harga energi dan produk pertanian yang persisten.
Surplus perdagangan bulan September tercatat sebesar USD3.4 miliar, turun dibandingkan dengan bulan sebelumnya USD3.6 miliar, dipicu oleh melambatnya pertumbuhan impor di tengah ekspor yang tetap kuat. Pertumbuhan impor turun menjadi 18.4% YoY dari sebelumnya 19.1%, terutama akibat impor barang modal yang turun tajam menjadi 1.3% YoY dari bulan sebelumnya 10.6% YoY. Sementara itu pertumbuhan ekspor menguat ke level 11.9% YoY dari bulan sebelumnya 6.7%, terutama ditopang oleh kenaikan ekspor minyak sawit yang melejit ke level 89% YoY dari bulan sebelumnya 10% YoY.
Pertumbuhan PDB kuartal ketiga tahun ini tercatat 5.5% YoY - lebih tinggi dibandingkan kuartal kedua 5.3% YoY – dipicu perbaikan ekspor, sementara konsumsi rumah tangga dan investasi tumbuh moderat. Secara kuartalan, pertumbuhan PDB sedikit turun menjadi 1.2% QoQ dibandingkan dengan kuartal sebelumnya 1.3%. Ekspor tumbuh 4.6% YoY (dari sebelumnya 4.1%) sementara impor turun menjadi 7.3% YoY (dari sebelumnya 8.8%). Pertumbuhan investasi melemah dari sebelumnya 6.9% menjadi 6.1%, sementara pertumbuhan konsumsi rumah tangga juga melemah dari 5.1% di kuartal kedua menjadi 5% di kuartal ketiga.
PASAR SAHAM
Pasar saham Asia bulan Oktober terkoreksi tajam terutama dipicu oleh sektor teknologi dan semikonduktor. Korea dan Taiwan paling tertekan. Sementara itu pasar Indonesia terkoreksi -16.7% akibat aksi jual asing setelah MSCI mengumumkan periode konsultasi terkait reklasifikasi status menjadi Standalone. IHSG melemah paling dalam dibandingkan pasar global (MSCI World -0.8%), pasar Asia Pasifik (MSCI Asia Pacific ex. Japan -6.9%) dan pasar berkembang (MSCI Emerging Market -8.1%). Aksi jual bersih asing tercatat mencapai USD936 juta. Seluruh sektor melemah dengan industrial (-26.0%) dan material dasar (-24.0%) yang paling terpuruk.
Dinamika pergerakan harga energi dan keputusan The Fed adalah beberapa faktor yang akhir-akhir ini memengaruhi inflasi, kebijakan moneter, dan pasar finansial. Dari sisi domestik, manajemen fiskal yang kuat dan kejelasan kebijakan domestik sangat krusial untuk memulihkan kepercayaan investor. Isu terkait saham Indonesia pada indeks MSCI terus menjadi faktor yang menggantung sampai setidaknya bulan April 2027. Ketika volatilitas mereda, kami berharap faktor fundamental Indonesia yang kuat (komoditas yang berlimpah dan ketergantungan ekspor yang rendah) dapat menopang daya tarik jangka menengah panjang di mata investor asing.
PASAR OBLIGASI
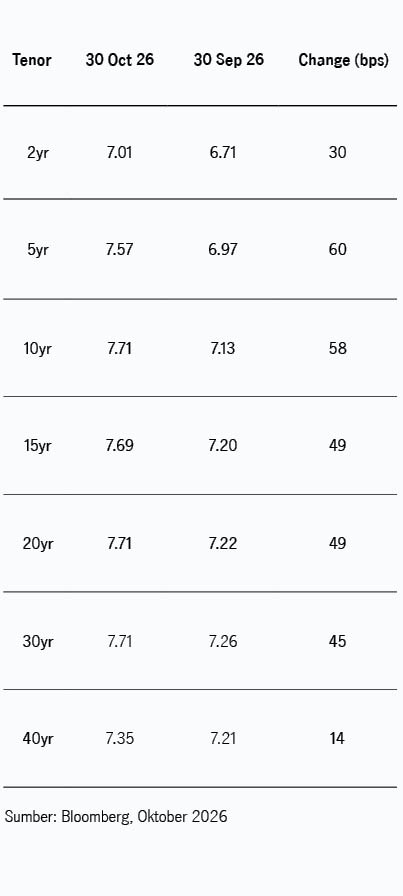
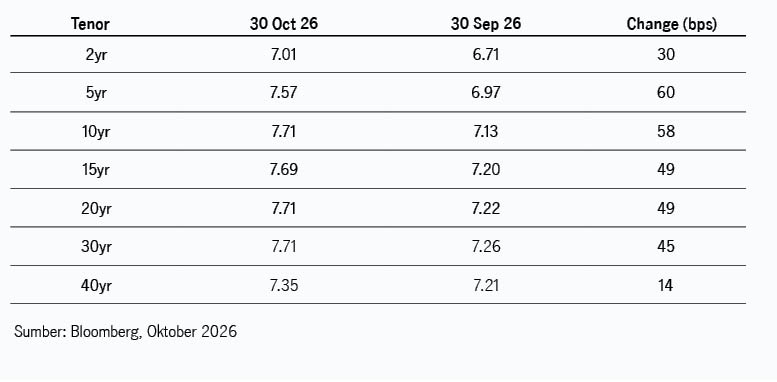
Pasar obligasi domestik melanjutkan koreksi di bulan Oktober, dengan indeks BINDO melemah -1.99% MoM membuat kinerja tahun berjalan tercatat -2.51%. Imbal hasil SBN tenor 10 tahun naik 58bps dari 7.13% ke 7.71%, berlawanan arah dengan imbal hasil US Treasury yang turun 36bps dari 5.28% ke 4.93%. Akibatnya selisih imbal hasil SBN dan UST melebar signifikan dari 186bps ke 279bps, melebihi rata-rata satu tahun di kisaran 232bps. Pergerakan pasar dipengaruhi oleh arah kebijakan The Fed, antisipasi pemilu sela di Amerika Serikat, isu reklasifikasi MSCI, dan kebijakan Bank Indonesia.
Dalam rapat bulanan Oktober, The Fed tidak melanjutkan kenaikan suku bunga walaupun masih tetap mempertahankan sikap hawkish. The Fed menegaskan ulang kebijakan berdasarkan data dan fokus pada inflasi yang terus meningkat. Imbal hasil UST tenor 10 tahun sempat meningkat, namun secara gradual turun ke bawah 5% menjelang pemilu sela di awal November.
Dari sisi domestik, pengumuman MSCI mendominasi sentimen pasar, memicu arus jual, kenaikan imbal hasil SBN dan pelemahan Rupiah. Merespons pelemahan Rupiah, BI mempertahankan BI rate di level 5.7% dan mengumumkan serangkaian bauran kebijakan untuk menopang Rupiah sekaligus likuiditas domestik. Beberapa kebijakan termasuk kenaikan suku bunga fasilitas simpanan ke 5%, penurunan GWM dari 9% ke 7%, penguatan fasilitas lindung nilai untuk menarik arus dana asing. BI juga terus menurunkan imbal hasil dan peredaran SRBI untuk menopang likuiditas pasar. Rata-rata tertimbang imbal hasil SRBI 12 bulan terus dalam tren menurun, dari 6.76% ke 6.60%.
Dari pasar perdana, menjelang akhir Oktober permintaan pada lelang rutin obligasi pemerintah melemah. Penawaran masuk pada lelang SUN sempat stabil dibandingkan dengan bulan sebelumnya sebesar IDR64.86 triliun sebelum di akhir bulan turun tajam ke level IDR31.09 triliun, lebih rendah dibandingkan rata-rata penawaran 2026 sebesar IDR63 triliun. Sejalan dengan itu jumlah penawaran masuk pada lelang SBSN sempat membaik ke IDR32.62 triliun lalu di akhir bulan turun ke IDR22.77 triliun, juga di bawah rata-rata tahun 2026 sebesar IDR30 triliun. Dari sektor ritel, pemerintah menerbitkan SBR015 dengan total penjualan IDR17 triliun. Permintaan terkonsentrasi di tenor 2 tahun (SBR015T2) sebesar IDR13.6 triliun, sementara total permintaan di tenor 4 tahun (SBR015T4) tercatat IDR3.4 triliun.
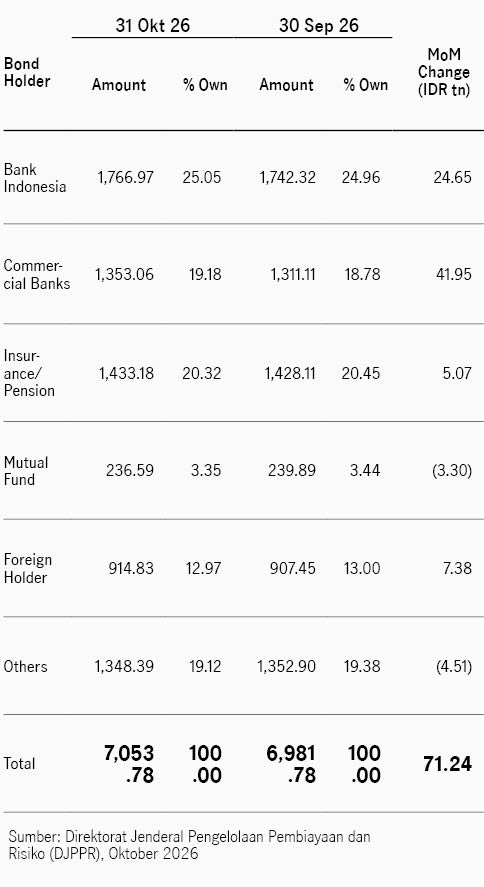
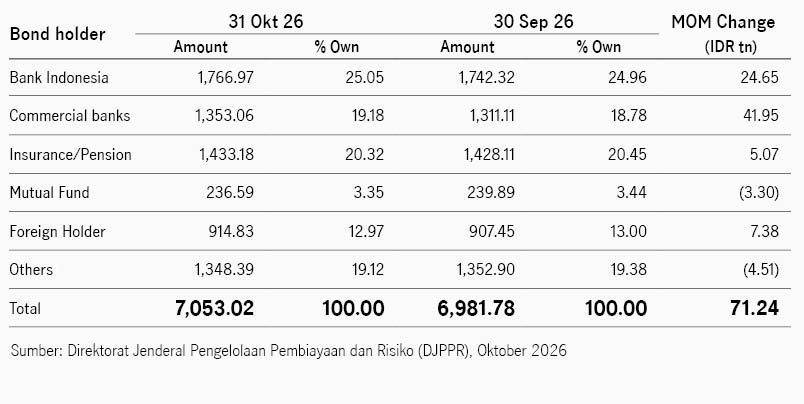
Di bulan Oktober investor asing mencatatkan pembelian bersih sebesar IDR7.38 triliun. Walaupun terjadi arus masuk, kepemilikan turun ke 12.97% dari sebelumnya 13.00%. Bank komersial menjadi pembeli bersih terbesar, menambah kepemilikan IDR41.95 triliun dengan kepemilikan menjadi 19.18%.
Kurva imbal hasil membentuk pola bearish flattened dengan imbal hasil obligasi tenor 5 tahun paling terpuruk, naik sekitar 60bps.