5 Oktober 2026
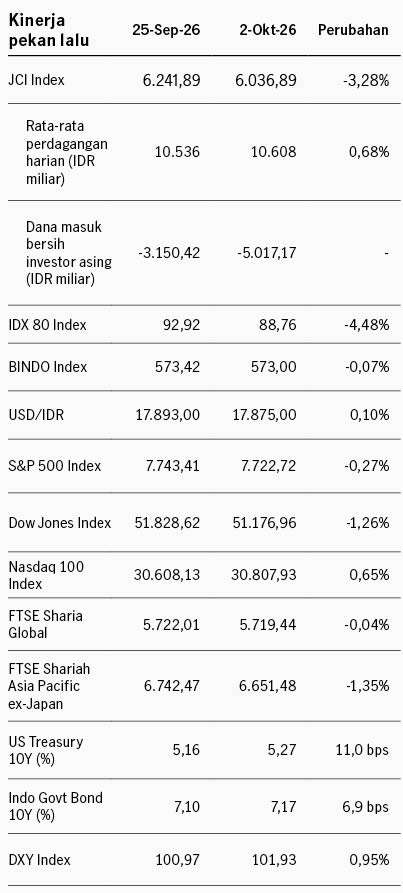
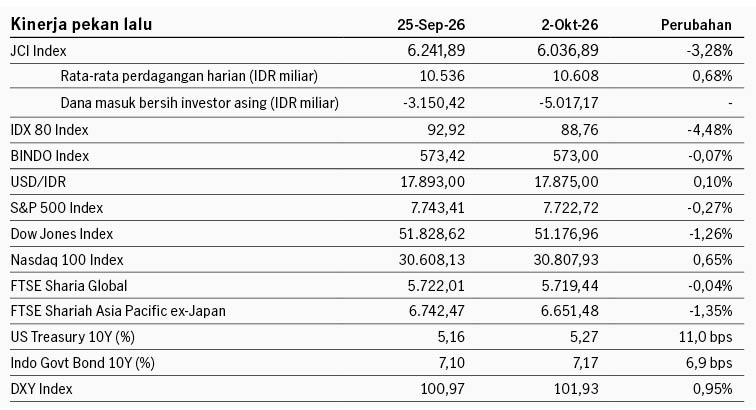
Pasar saham Amerika Serikat bergerak fluktuatif pekan lalu dipengaruhi oleh yield obligasi US Treasury yang persisten tinggi. Di awal pekan pasar dibayangi oleh perundingan AS-Iran yang tentatif setelah Presiden Trump menolak proposal terbaru dari Iran. Kondisi ini sempat mendorong kenaikan harga minyak dan yield US Treasury. Namun harga minyak mereda merespons kabar pelabuhan Arab Saudi di Laut Merah telah kembali beroperasi setelah sebelumnya lumpuh imbas serangan kelompok Houthi. Sementara itu data inflasi PCE AS lebih baik dari ekspektasi dan data tenaga kerja yang lemah mendukung ekspektasi The Fed tidak perlu buru-buru menaikkan suku bunga. PCE umum stabil di +3.4% YoY, dan lebih baik dari ekspektasi 3.7%. PCE inti yang menjadi perhatian utama, juga stabil di +3.0% YoY, dan lebih baik dari ekspektasi 3.3%. Data nonfarm payroll mencatat perekrutan 29 ribu tenaga kerja di September, lebih rendah dari ekspektasi 90 ribu. Probabilitas kenaikan suku bunga The Fed di rapat Oktober turun menjadi 20% dari awal pekan lalu di 70%. Indeks S&P 500 turun -0.27% dan Dow Jones -1.26% pekan lalu, namun Nasdaq 100 menguat +0.65% didukung oleh laporan earnings dari Micron yang mengungguli ekspektasi sehingga mendorong sentimen di sektor teknologi. Yield UST 10Y naik dari 5.16% ke 5.27%.
Pasar saham kawasan Asia bergerak variatif di tengah iklim yield US Treasury yang meningkat. Indeks MSCI Asia Pacific ditutup +0.11% dengan sektor IT menjadi penopang kinerja indeks. Pasar Taiwan dan Korea Selatan mencatat kinerja unggul didukung oleh optimisme pasar terhadap tema AI setelah proyeksi penjualan dari Micron (salah satu produsen memori chip terbesar) yang mengungguli ekspektasi. Di sisi lain, pasar Hong Kong melemah terdalam dipengaruhi kabar pemerintah China mengizinkan pembelian chip Nvidia, yang dapat mempengaruhi penjualan produsen chip domestik. China mengumumkan paket stimulus subsidi kredit properti pembelian rumah pertama, serta perluasan dukungan bank sentral untuk mendukung sektor prioritas seperti teknologi dan agrikultur. Namun pasar kecewa terhadap kabar ini, memandang stimulus relatif kecil bertujuan untuk mendukung stabilitas, bukan untuk mengangkat pertumbuhan lebih signifikan. Di sisi lain data PMI manufaktur China naik ke 50.1 di September dari sebelumnya 49.8, dan PMI non-manufaktur naik ke 50.2 dari sebelumnya 49.0, mencerminkan ekspansi di kedua sektor.
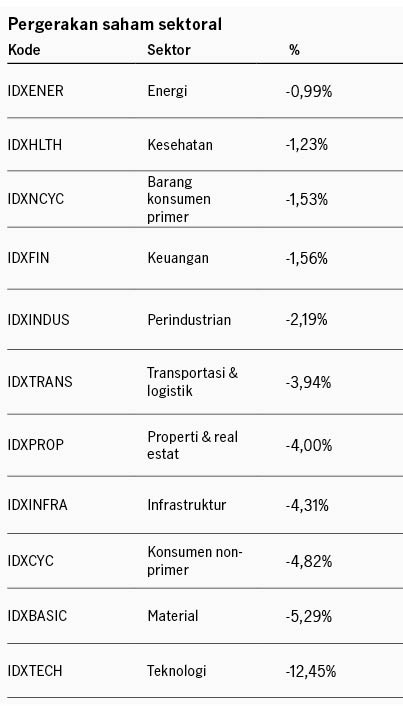
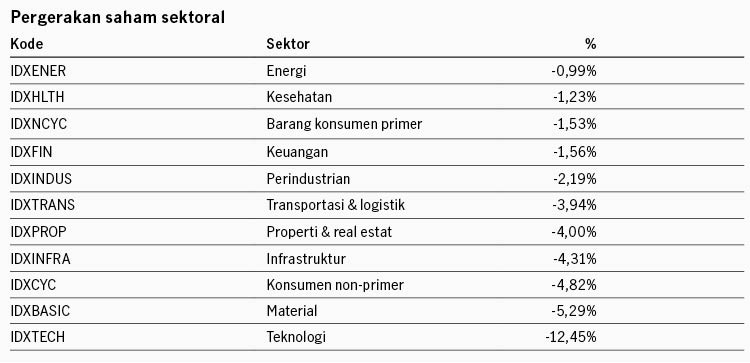
Di domestik, pemerintah mengumumkan stimulus senilai IDR31 triliun untuk 4Q-2026, berupa bantuan pangan beras 10 kg/bulan, dan bantuan subsidi upah. Pemerintah dikabarkan juga mengkaji kenaikan batas PTKP dan perluasan insentif PPh21 untuk pekerja. Inflasi naik ke level 3.28% YoY di September imbas kenaikan bahan pangan, sementara neraca perdagangan mencatat surplus USD3.55 miliar di Agustus, melebar dari bulan sebelumnya USD122 juta. Aktivitas manufaktur Indonesia membaik di September, di mana PMI manufaktur naik ke 52.4 dari sebelumnya 49.8. Sementara itu Menteri Keuangan Suahasil Nazara mengindikasikan batalnya rencana pembagian dividen Danantara ke APBN. IHSG melemah -3.28% pekan lalu dengan investor asing mencatat penjualan bersih IDR5.02 triliun di pasar saham. Indeks obligasi BINDO turun -0.07% dengan yield SBN 10Y naik dari 7.11% ke 7.16%.
IWH: Sektor teknologi global menopang di tengah kekhawatiran inflasi
Investment Weekly Highlights
IWH: The Fed dan BOJ kompak menaikkan suku bunga
Investment Weekly Highlights
IWH: Kenaikan harga minyak, yield UST, dan ekspektasi Fed Funds Rate
Investment Weekly Highlights