17 November 2026
Bulan ini kami mengetengahkan komentar pasar terkini dari Senior Portfolio Manager - Equity, PT Manulife Aset Manajemen Indonesia, Rizki Ardhi.
Perekonomian dan pasar finansial global kembali berada pada iklim inflasi dan suku bunga tinggi serta yield obligasi yang terus meningkat. Dampak apa yang paling Anda khawatirkan bagi pasar saham?
Era suku bunga sangat rendah tampaknya sulit kembali dalam waktu dekat. Fragmentasi perdagangan dan rezim tarif yang lebih tinggi, dinamika geopolitik yang lebih meningkat, investasi terkait AI, serta besarnya pembiayaan fiskal Amerika Serikat akan membuat yield global ke depan lebih meningkat, atau bisa juga kita katakan: era ultra low rate sudah berakhir. Akibatnya pasar saham juga tertekan, di mana terjadi penurunan ‘harga yang dianggap wajar’ bagi saham, dan investor juga akan lebih sensitif terhadap kualitas laba, tingkat utang, dan kebutuhan pembiayaan dari suatu perusahaan.
Di lain pihak investor juga harus menyadari, secara global kondisi neraca korporasi saat ini lebih sehat dibandingkan periode sebelum GFC atau krisis finansial global 20 tahun lalu, sementara profitabilitas masih relatif terjaga. Saat ini di era iklim peningkatan suku bunga dan yield, yang lebih mungkin terjadi adalah adanya rotasi dan seleksi saham yang semakin ketat, bukan pelemahan pasar saham secara seragam. Perusahaan dengan utang rendah, return on equity sehat, keunggulan dalam pricing power, dan cash flow yang lancar akan lebih mudah mengarungi iklim ini.
Yield SBN tenor 10 tahun mendekati 8% terlihat semakin menarik. Dengan imbal hasil setinggi itu, mengapa investor masih perlu mempertimbangkan saham?
Imbal hasil obligasi saat ini sangat menarik terutama bagi investor jangka panjang yang mengutamakan pendapatan stabil dan risiko yang lebih terukur. Kondisi ini juga pushing the bar bagi standar pasar saham. Investor tentunya hanya akan mempertimbangkan untuk mengambil risiko lebih di saham jika potensi hasilnya memang layak untuk dibandingkan dengan imbal hasil yang tersedia di kelas aset obligasi.
Namun saham dan obligasi memiliki peran yang berbeda. Obligasi menawarkan pendapatan yang relatif lebih pasti dengan potensi hasil yang lebih moderat, sedangkan saham memberikan peluang pertumbuhan nilai investasi dalam jangka panjang. Karena itu, kami tidak melihatnya sebagai pilihan antara saham atau obligasi. Keduanya dapat saling melengkapi. Obligasi dapat memberikan stabilitas, sementara saham tetap dibutuhkan untuk menangkap pertumbuhan laba perusahaan dan pemulihan pasar ketika sentimen membaik. Yang terpenting bukan aset apa, tapi untuk apa, dan kapan. Timing sangat penting.
Berbicara mengenai timing, MSCI membuka konsultasi mengenai kemungkinan reklasifikasi pasar saham Indonesia menjadi Standalone Market. Bagaimana Anda memandang isu ini?
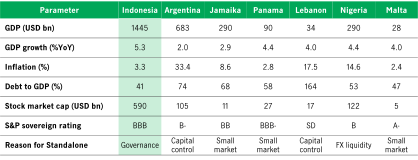
Potensi reklasifikasi dari MSCI adalah salah satu overhang terpenting pasar saham domestik setidaknya sampai bulan April 2027. Risiko langsungnya berasal dari penyesuaian kepemilikan investor asing, baik dari dana pasif yang menggunakan indeks MSCI sebagai acuan maupun dana aktif yang juga dapat terdampak sentimen dan pada akhirnya terpaksa ikut ‘arus jual’. Sebenarnya dari berbagai indikator ekonomi utama, kondisi terkini Indonesia jauh lebih kuat dibandingkan dengan negara-negara lain berklasifikasi Standalone, membuktikan bahwa yang disorot adalah lebih ke faktor kualitatif tata kelola pasar.
Sebenarnya regulator dan pelaku pasar sudah melakukan serangkaian perbaikan sejak indeks Indonesia mengalami pembekuan evaluasi di awal 2026 ̶ seperti misalnya kenaikan free float, transparansi kepemilikan lebih dari 1%, klasifikasi investor yang lebih granular, kepemilikan saham terkonsentrasi, pengawasan transaksi, dan lain sebagainya ̶ serta terus menjalin komunikasi dengan MSCI. Kami rasa yang harus dilakukan saat ini adalah seluruh pelaku pasar dan regulator meningkatkan lagi komunikasi sambil terus menyodorkan bukti perbaikan-perbaikan yang telah dilakukan dan yang lebih penting lagi adalah konsistensi dan keterbukaan. Perbaikan yang dapat diverifikasi akan lebih berpengaruh daripada janji kebijakan yang berdiri sendiri. Dalam periode yang krusial saat ini, kita harapkan jangan sampai muncul kebijakan atau praktik-praktik pasar yang dapat menimbulkan ketidakpercayaan atau menambah skeptisisme MSCI. Perbaikan yang dapat diverifikasi akan lebih berpengaruh daripada janji kebijakan dan perbaikan itu sendiri.
Anda menyatakan fundamental ekonomi Indonesia masih relatif terjaga, tapi pada akhirnya yang dilihat investor adalah indeks saham yang terjun bebas. Bagaimana Anda menyikapi hal ini?
Koreksi pasar tahun ini sangat signifikan kalau kita mengacu semata pada fundamental ekonomi Indonesia Pertumbuhan ekonomi masih baik, terlepas apakah ditopang oleh konsumsi rumah tangga atau belanja pemerintah. Di tengah lonjakan harga energi, inflasi masih terkendali. Rasio utang pemerintah relatif terjaga dibandingkan dengan banyak negara di kawasan, dan defisit fiskal masih bertahan di bawah batas 3% terhadap PDB. Di lain pihak, valuasi (forward P/E) saham Indonesia akhir Oktober lalu berada di kisaran 7 – 8 kali, sudah mendekati valuasi sejumlah pasar saham berklasifikasi Frontier dan Standalone, yang artinya pasar telah cukup memperhitungkan ‘harga yang harus dibayar’ atas risiko arus dana, tata kelola, dan ketidakpastian kebijakan.
Namun harga saham yang murah tidak selalu artinya layak untuk dibeli. Kami tetap fokus pada pemilihan emiten berkualitas yang prospek bisnisnya tetap baik, dengan arus kas dan tingkat utang yang sehat, tata kelola yang baik, dan yang amat penting adalah kemampuan menjaga keuntungan dalam berbagai kondisi ekonomi. Gejolak pasar dapat membuka peluang, tetapi investor tetap perlu memilih perusahaan secara cermat, bukan sekadar membeli pasar secara keseluruhan.
Dengan berbagai risiko yang masih membayangi, apakah investor sebaiknya mulai membeli saham sekarang atau menunggu keadaan lebih pasti?
Di pasar finansial, tidak ada kepastian yang mutlak. Investor hanya dapat mencermati arah pasar sambil menyadari bahwa kondisinya dapat berubah. Beberapa indikator yang perlu dipantau saat ini adalah perkembangan konsultasi MSCI, stabilitas Rupiah dan yield obligasi, arus dana asing, serta prospek laba perusahaan. Jika indikator-indikator tersebut mulai stabil dan valuasi tetap menarik, investor berprofil agresif dengan horizon jangka panjang dapat mulai mempertimbangkan investasi secara bertahap. Yang ingin kami tekankan, keputusan investasi sebaiknya tidak didasarkan pada upaya menebak titik terendah pasar, tetapi pada disiplin dan konsistensi.
Di tengah tekanan pasar, tema pertumbuhan apa yang masih menarik untuk investor saham Indonesia?
Kami melihat beberapa peluang:
Perbandingan indikator makroekonomi Indonesia dan negara-negara standalone market
IWH: Menguatnya ekspektasi kenaikan suku bunga The Fed di Desember
Investment Weekly Highlights
Monthly Market Review Oktober 2026
Baca selengkapnyaIWH: AI dalam sorotan, volatilitas pasar global kembali meningkat
Investment Weekly Highlights