Hanya untuk investor profesional PT Manulife Aset Manajemen Indonesia.
Bukan untuk umum.
ULASAN MAKROEKONOMI
Inflasi umum September naik 0.28% MoM membuat inflasi umum tahunan tercatat naik ke 3.28% dari 3.19% pada bulan sebelumnya. Harga pangan tetap menjadi pendorong utama berkontribusi 0.26ppt. Sementara itu inflasi inti justru turun ke 2.84% YoY dari bulan sebelumnya 2.92% YoY seiring melambatnya inflasi emas dari 31% YoY ke 18% YoY. Jika mengabaikan harga emas, sebenarnya inflasi inti naik ke 2.15% YoY dari 2.09% YoY dipicu produk-produk mengandung minyak, perabotan rumah tangga, dan elektronik.
Di bulan Agustus surplus perdagangan meningkat tajam menjadi USD3.6 miliar dari bulan sebelumnya USD130 juta akibat perlambatan impor. Secara kumulatif, surplus perdagangan 8 bulan pertama 2026 tercatat sebesar USD7.25 miliar, 75% lebih rendah dibandingkan USD29.3 miliar di periode yang sama tahun lalu. Pertumbuhan impor melambat menjadi 19.1% YoY dari 27.0% YoY bulan sebelumnya seiring pertumbuhan impor bahan baku yang turun ke 22.5% dari 32.3%. Impor barang modal juga melambat menjadi 10.6% dari 17.4%, sementara impor barang konsumsi tetap stabil di 12.0%. Di sisi lain, pertumbuhan ekspor meningkat menjadi 6.7% YoY dari bulan sebelumnya 6.1%, didorong oleh produk hilirisasi nikel dan minyak kelapa sawit.
Sementara itu defisit fiskal menyempit menjadi IDR4.5 triliun atau 0.02% terhadap PDB dari bulan Juli di angka IDR39 triliun atau 0.2% terhadap PDB. Dengan demikian, defisit kumulatif tercatat sebesar 0.9% terhadap PDB, jauh lebih kecil dari periode yang sama tahun lalu sebesar 1.3%. Dalam Rapat Dewan Gubernur BI bulan September, suku bunga acuan BI Rate dipertahankan di level 5.75%. Bank sentral menyatakan akan terus memanfaatkan insentif premi lindung nilai untuk membantu menopang nilai tukar rupiah.
PASAR SAHAM
Pasar saham bulan September melemah -6.96% dipicu keluarnya dana asing dari Indonesia akibat kenaikan Fed Funds Rate. Kondisi tersebut diperburuk oleh respons negatif pasar terhadap Undang-Undang Agraria yang baru terkai reformasi lahan, dan keputusan baru kementerian yang mewajibkan seluruh perusahaan pertambangan menggunakan kontraktor pertambangan lokal dan tidak terafiliasi. IHSG kalah unggul dibandingkan pasar global (MSCI World -1.31%), Asia Pasifik (MSCI Asia Pacific ex Japan -1.21%), dan juga kawasan berkembang (MSCI Emerging Market -0.84%). Arus keluar bersih investor asing tercatat sebesar -USD574 juta. Sektor industri (+1.54%) menjadi satu-satunya sektor yang mencatat kenaikan, sedangkan teknologi (-14.14%) menjadi sektor dengan penurunan terbesar terutama dipicu pelemahan saham GOTO setelah perubahan batas bawah harga saham dari sebelumnya minimum IDR50 menjadi minimum IDR1.
Dinamika harga energi dan keputusan suku bunga The Fed merupakan beberapa faktor utama yang memengaruhi inflasi global, kebijakan moneter, dan pasar keuangan. Di dalam negeri, pengelolaan fiskal yang kuat dan kebijakan domestik yang jelas akan sangat penting untuk menopang kepercayaan. Posisi saham Indonesia dalam MSCI masih menjadi faktor yang membayangi pasar menunggu proses peninjauan selanjutnya di bulan November. Penurunan status saham Indonesia ke frontier market bukan tidak masuk ke dalam skenario kami karena regulator telah melakukan sejumlah reformasi untuk menjawab kekhawatiran MSCI. Ketika volatilitas pasar yang tinggi mereda pada masa mendatang, kami memperkirakan fundamental Indonesia yang kuat – seperti ketersediaan komoditas yang melimpah dan ketergantungan yang rendah terhadap ekspor – dapat mendukung minat investor asing terhadap Indonesia dalam jangka menengah hingga panjang.
PASAR OBLIGASI
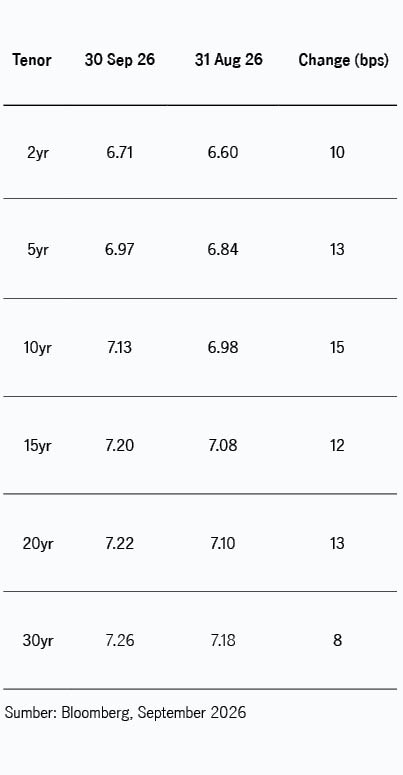
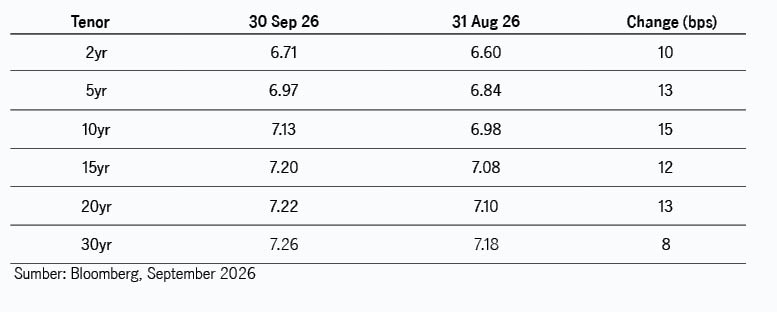
Pasar obligasi domestik bulan September melemah, tercermin dari Indeks BINDO yang mencatat penurunan bulanan sebesar -0.07%, membuat kinerja tahun berjalan tercatat -0.53%. Imbal hasil obligasi tenor 10 tahun naik 15bps dari 6.98% ke 7.13% sejalan dengan kenaikan imbal hasil US Treasury tenor 10 tahun sebesar 54bps dari 4.75% ke 5.29%. Akibatnya selisih imbal hasil antara SBN dan UST tenor 10 tahun menyempit dari 223bps ke 184bps, lebih rendah dibandingkan rata-rata satu tahun sebesar 230bps. Pergerakan pasar bulan September dipengaruhi oleh kenaikan suku bunga The Fed, berlanjutnya ketegangan AS - Iran, persetujuan parlemen atas Gubernur BI yang baru, serta penunjukan Menteri Keuangan yang baru. Kenaikan Fed Funds Rate 25bps dari 3.75% ke 4.00% di bulan September kemarin memicu aksi jual UST dan meningkatkan tekanan terhadap pasar berkembang. Imbal hasil UST tenor 10 tahun menembus 5.00% dan di akhir bulan mencapai 5.29%.
Dari dalam negeri, DPR menyetujui penunjukan Destry Damayanti sebagai Gubernur baru, membantu meredakan kekhawatiran mengenai independensi bank sentral. BI juga mempertahankan suku bunga di level 5.75% dan melanjutkan arah penurunan penerbitan maupun suku bunga SRBI. Imbal hasil rata-rata tertimbang SRBI tenor 12 bulan turun dari 7.00% ke 6.76%. Dari sisi fiskal, Menteri Keuangan Purbaya Yudhi Sadewa digantikan oleh Suahasil Nazara yang juga berpengalaman dan telah bertugas di Kementerian Keuangan di era Menteri Sri Mulyani Indrawati sejak 2019. Menteri Keuangan yang baru kembali menegaskan komitmen pemerintah untuk menjaga defisit fiskal di bawah batas 3% terhadap PDB, cukup menopang sentimen pasar secara keseluruhan.
Dari pasar perdana khususnya lelang rutin obligasi pemerintah, jumlah penawaran masuk pada lelang SUN September menurun dibandingkan bulan sebelumnya menjadi IDR65.97 triliun dan IDR60.97 triliun, sedikit lebih rendah dibandingkan rata-rata penawaran 2026 sebesar IDR66 triliun. Sementara itu jumlah penawaran masuk pada lelang SBSN sedikit membaik menjadi IDR26.14 triliun dan IDR26.90 triliun, tetapi masih berada di bawah rata-rata penawaran 2026 di angka IDR30 triliun. Pemerintah juga memperkenalkan tiga obligasi pemerintah acuan baru, yaitu FR0110, FR0111, dan FR0112, masing-masing dengan jatuh tempo 5, 10, dan 15 tahun.
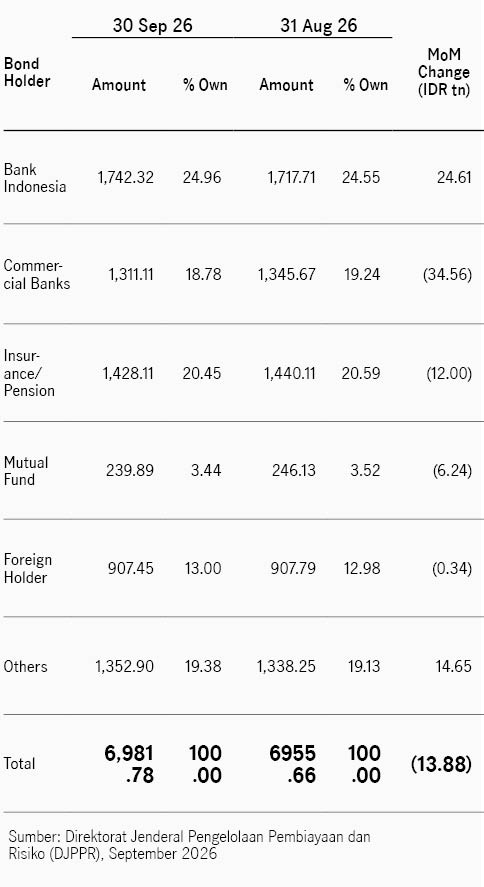
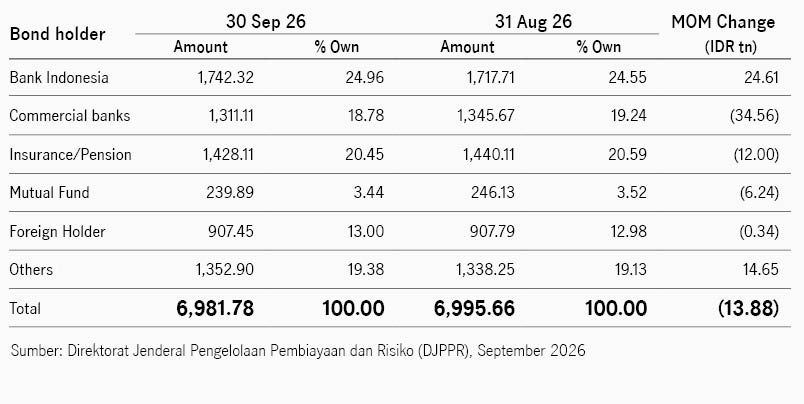
Di bulan September investor asing mencatatkan penjualan bersih senilai IDR0.34 triliun. Walaupun demikian, porsi kepemilikan asing meningkat menjadi 13.00% dibandingkan dengan bulan sebelumnya 12.98%. Sepanjang bulan tersebut, pembeli bersih terbesar adalah Bank Indonesia yang menambah kepemilikannya IDR24.61 triliun sehingga porsi kepemilikan meningkat ke 24.96%.
Kurva imbal hasil membentuk pola bearish steepening dengan imbal hasil obligasi tenor 10 tahun paling terpuruk dibandingkan dengan tenor-tenor lainnya, mengalami kenaikan sampai 15bps.