12 Oktober 2026
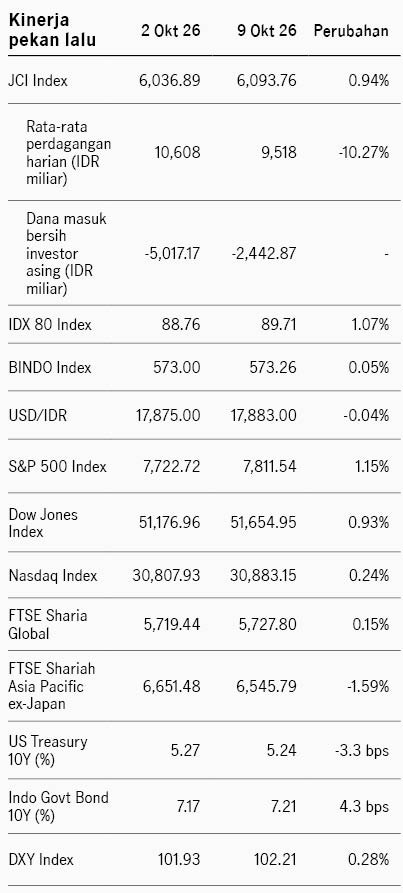
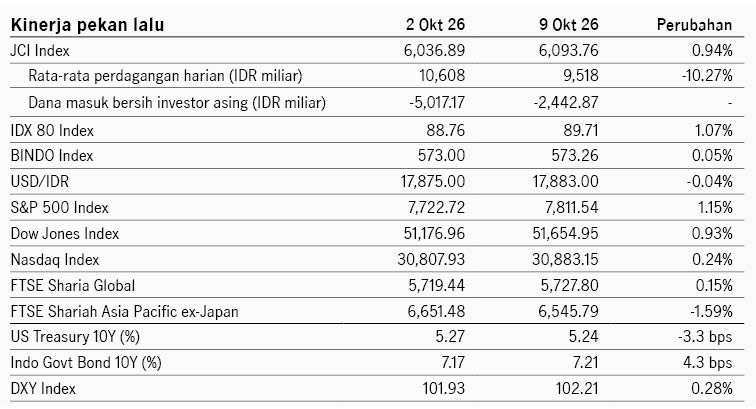
Pasar saham Amerika Serikat mencatat kinerja positif pekan lalu walau di tengah volatilitas pasar yang tinggi. Sentimen pasar dipengaruhi oleh perkembangan geopolitik di Timur Tengah, pergerakan harga minyak dan imbal hasil US Treasury, serta fluktuasi saham terkait AI. Indeks S&P 500 ditutup +1.15% dan Nasdaq 100 +0.24%. Di awal pekan pasar menguat didukung oleh sektor teknologi merespons proyeksi penjualan yang positif dari Marvell Technology, serta pandangan dari CEO AMD bahwa permintaan chip akan tetap kuat dalam beberapa tahun ke depan. Di sisi lain, ketidakpastian potensi penjualan OpenAI menjadi faktor yang memengaruhi sentimen pasar di tema AI. Yield UST 10Y melandai dari 5.27% ke 5.24% seiring dengan permintaan kuat dalam lelang UST. Harga minyak Brent naik +2.4% ke level USD104 per barel. Presiden Trump menyatakan tidak akan menyerang Iran sebelum mid-term election, namun di akhir pekan kelompok Houthi menyerang Saudi Arabia dan Presiden Trump membuka potensi AS terlibat dalam konflik Saudi Arabia-Houthi.
Pasar saham kawasan Asia bergerak fluktuatif di tengah libur nasional beberapa pasar di Asia. Indeks MSCI Asia Pacific turun -0.52%. Terdapat perbedaan preferensi pasar di sektor IT, di mana pasar Taiwan mencatat kinerja unggul (+1.73%) sementara pasar Korea Selatan, yang juga didominasi sektor teknologi, relatif kalah unggul (Kospi -5.39%). Walau demikian, Samsung Electronics dan TSMC melaporkan earnings yang kuat pekan lalu. Samsung mencetak laba operasional KRW107.4 triliun yang merupakan rekor tertinggi, dan TSMC mencetak pertumbuhan penjualan +51% di 3Q. Pasar saham China melemah (CSI 300 -0.93%) dipengaruhi oleh sektor teknologi, merespons kabar potensi AS akan restriksi penggunaan optical transceivers buatan China yang banyak digunakan untuk kabel fiber optic di data center.
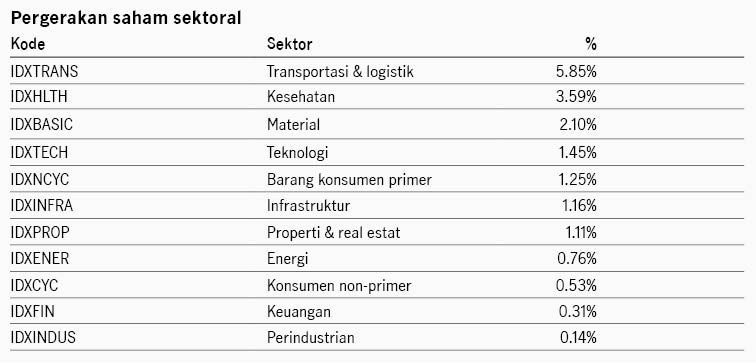
Di domestik, FTSE Russell mempertahankan status Indonesia sebagai Emerging Market dan tidak lagi dalam watchlist, mempertimbangkan langkah reformasi dari regulator untuk meningkatkan transparansi. Pemerintah melaporkan defisit APBN per September 2026 di level IDR319 triliun (1.24% dari PDB), melebar dari IDR2401.1 triliun (0.93% dari PDB) di Agustus. Pemerintah optimis dapat mencapai target defisit fiskal di kisaran 2.8% dari PDB tahun ini, namun juga menginstruksikan pemangkasan anggaran perjalanan dinas hingga 30% di tengah harga minyak yang persisten tinggi. IHSG menguat +0.94% pekan lalu dengan investor asing mencatat penjualan bersih IDR2.4 triliun. Indeks obligasi BINDO naik +0.05% dengan yield SBN 10Y naik dari 7.17% ke 7.21%. Rata-rata yield SRBI 12-bulan dalam lelang Jumat lalu kembali turun dari 6.75% ke 6.60%. Sementara itu cadangan devisa turun ke USD146.3 miliar di September dari sebelumnya USD146.5 miliar dipengaruhi oleh kebijakan stabilisasi Rupiah dan pembayaran utang luar negeri.
IWH: Ekspektasi kenaikan Fed Funds Rate lebih gradual
Investment Weekly Highlights
IWH: Sektor teknologi global menopang di tengah kekhawatiran inflasi
Investment Weekly Highlights
IWH: The Fed dan BOJ kompak menaikkan suku bunga
Investment Weekly Highlights